Prima consulenza conoscitiva gratuita · 30 min

Un parere indipendente sui tuoi risparmi. Senza niente da venderti.

30 minuti in videochiamata o al telefono: guardiamo insieme dove sono i tuoi soldi e quanto ti costano. Poi decidi tu.

Richiedi la consulenza conoscitiva

Gratuita · 30 minuti · ti ricontatto io per fissare giorno e ora

  • Iscritto all'Albo OCFn. 642181, consulente autonomo
  • Fee-onlyMi paga solo il cliente, nessuna provvigione
  • Online in tutta ItaliaDi persona in Abruzzo
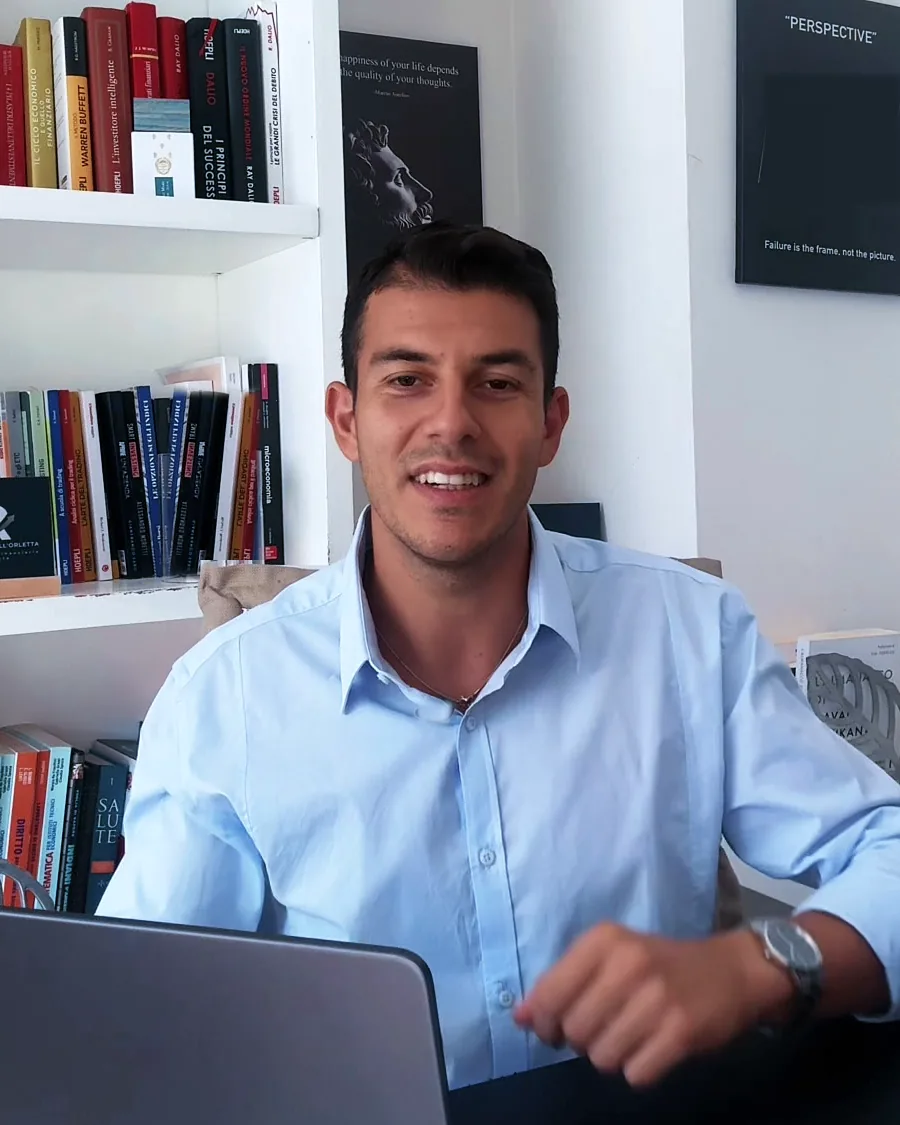
Riccardo Dell'Orletta sorride davanti a un muro in pietra
Riccardo Dell'OrlettaConsulente finanziario autonomo · fee-only
Riccardo Dell'Orletta, consulente finanziario autonomo
Riccardo Dell'OrlettaConsulente finanziario autonomo · fee-only
Per chi è

Questa chiamata fa per te se…

  • Hai fondi, polizze o gestioni in bancae non sai con precisione quanto ti costano ogni anno.
  • Ti hanno proposto un prodotto «della casa»e vuoi un secondo parere prima di firmare.
  • Hai liquidità ferma sul contoe vuoi capire da dove partire, senza fretta e senza pressioni.
  • Pensi alla pensione, ai figli o al passaggio generazionalee vuoi un piano, non l'ennesimo prodotto.

Non fa per te se cerchi il titolo del momento o rendimenti alti e garantiti. Non te li prometto: rendimento e rischio vanno sempre insieme.

Come funziona

Cosa succede nei 30 minuti

Riccardo Dell'Orletta mentre spiega alla scrivania
  1. 01

    Mi racconti la tua situazione

    Obiettivi, orizzonte, cosa hai oggi e cosa ti preoccupa. Nessun questionario da compilare prima.

  2. 02

    Ti faccio le domande giuste

    Costi, rischi, concentrazione, liquidità: ti mostro dove guardare nei tuoi documenti e cosa chiedere alla tua banca.

  3. 03

    Ti dico se posso esserti utile

    Se ha senso lavorare insieme ti spiego come e quanto costa, per iscritto. Se non ha senso, te lo dico chiaramente.

Richiedi la consulenza

Richiedi la tua prima consulenza conoscitiva.

Gratuita · 30 minuti · videochiamata o telefono · nessun impegno

Quando preferisci essere chiamato?

Gratuita e senza impegno. Nessun prodotto da vendere.

  1. 1Mi lasci nome e recapiti nel modulo.
  2. 2Ti ricontatto io, di solito entro un giorno lavorativo, per fissare giorno e ora.
  3. 3Ci sentiamo 30 minuti e capiamo insieme se posso esserti utile.

Ti richiamo io, direttamente. Nessun call center, nessun assistente commerciale.

Non è il momento? Ricevi prima la guida gratuita
Domande frequenti

Prima di prenotare

È davvero gratuita? Dov'è il trucco?

Nessun trucco. La prima chiamata serve a conoscerci e a capire se posso esserti utile. Se decidiamo di lavorare insieme, la consulenza è a parcella: prima ti presento per iscritto cosa comprende e quanto costa. Se non procediamo, non paghi nulla.

Mi proporrai prodotti da acquistare?

No. Non vendo prodotti e non ricevo commissioni da banche, assicurazioni o società di gestione. L'unica persona che mi paga sei tu.

Devo spostare i miei soldi dalla mia banca?

No. I tuoi soldi restano dove sono, sul tuo conto e intestati a te. Un consulente finanziario autonomo non può detenere il denaro dei clienti: io ti consiglio, tu decidi ed esegui.

Serve un patrimonio minimo?

No. Il servizio dà il massimo valore a chi ha almeno 100.000 € tra liquidità e investimenti, ma se ne hai meno parliamone lo stesso: ti dico con franchezza se ha senso.

Cosa devo preparare?

Niente di obbligatorio. Se li hai a portata di mano, l'ultimo estratto conto titoli e i documenti (KID) dei prodotti che possiedi ci aiutano ad andare più a fondo.

Online o di persona?

La prima chiamata è in videochiamata o al telefono. Se sei in Abruzzo, per gli incontri successivi possiamo vederci di persona a Pineto, Pescara o Teramo.

È già una consulenza personalizzata?

No, è un primo confronto conoscitivo. Una raccomandazione personalizzata richiede un contratto di consulenza e la profilazione prevista dalla normativa (MiFID II). Nella chiamata capiamo insieme se ha senso arrivarci.

Cosa succede ai miei dati?

Uso i dati che mi lasci solo per ricontattarti e organizzare la chiamata (o per inviarti la guida, se l'hai chiesta). Trovi tutto, compresi i tuoi diritti, nell'informativa privacy.

Come posso verificare chi sei?

Sono iscritto all'Albo unico dei consulenti finanziari, sezione consulenti autonomi, con il n. 642181. Puoi verificarlo sul sito dell'OCF.

Perché fee-only

Conta chi paga il consulente.

La consulenza «senza parcella» ha comunque un costo: è dentro i prodotti. Io lavoro al contrario.

Consulente di banca o rete

  • Spesso è remunerato anche con commissioni sui prodotti che colloca
  • Può avere prodotti «della casa» da proporre
  • Il costo è incluso nel prodotto: lo trovi nel rendiconto costi e oneri, ma spesso passa inosservato

Consulente fee-only Riccardo

  • Lo paghi solo tu, con una parcella chiara concordata prima
  • Nessuna commissione o retrocessione da banche e società prodotto
  • I tuoi soldi restano sul tuo conto, intestati a te

Esempio ipotetico · il costo che non vedi

≈ 38.500 €

L'1% di costi in più all'anno sembra poco. In questo esempio, su 100.000 € in 20 anni vale circa 38.500 € in meno.

Ipotesi: rendimento lordo costante del 5% annuo, tasse escluse, costi complessivi del 2% contro l'1% annuo. Non è un rendimento atteso né un risultato garantito.

  • Costi 1% annuo · ≈ 219.100 €
  • Costi 2% annuo · ≈ 180.600 €
Esempio ipotetico: crescita di 100.000 € in 20 anni con costi dell'1% e del 2% annuo ESEMPIO IPOTETICO 100k150k200k 05101520 anni −38.500 € di differenza
Riccardo Dell'Orletta sorride nel suo studio
Nel mio studioNessuna rete alle spalle, nessun prodotto da collocare.
Chi sono

Riccardo Dell'Orletta, consulente finanziario indipendente.

Potevo iniziare con un mandato per una banca o una rete: struttura pronta, prodotti da collocare, incentivi. Ho scelto la consulenza fee-only.

Nessun prodotto di casa, nessun incentivo a consigliarti qualcosa che non ti serve. Solo una parcella chiara, concordata con te. L'unica persona che mi paga sei tu.
«Ho scelto la strada più difficile perché è quella giusta. Non per il consulente, ma per il risparmiatore.»
  • Albo unico OCF n. 642181Consulente finanziario autonomo
  • Laurea in Economia e FinanzaUniversità degli Studi di Teramo
  • Executive Master ConsultiqueConsulenza e pianificazione finanziaria indipendente
  • Master Il Sole 24 Ore Business SchoolPercorso CFP® in corso
  • Aderente all'ACFArbitro per le Controversie Finanziarie
  • Collaboratore di JMAN Investments SCFSocietà di consulenza finanziaria

Sono quello dei video. Stesso metodo, applicato ai tuoi numeri.

Copertina del reel: 3 errori che rovinano il portafoglio Copertina del reel: Solo azioni e obbligazioni? Copertina del reel: Chi calcola le imposte? Copertina del reel: 2 strumenti, stesso rischio
Guida gratuita · aggiornata alla Legge di Bilancio 2026

Non sei pronto a prenotare? Parti dalla guida.

«Smetti di regalare soldi»: 5 mosse concrete in 6 pagine, spiegate come nei miei video. Si legge in 10 minuti. Per ognuna ti dico quale beneficio sfruttare, cosa fare al posto di cosa e come trovare il tuo numero in euro. È il 70% che puoi fare da solo. Il restante 30% (quanto, quando, in che ordine) dipende dalla tua situazione: la guida ti mostra dove comincia.

  • Fondo pensione: fino a 2.279 € di IRPEF in meno all'anno versando 5.300 € con un reddito imponibile di almeno 55.300 €. Sono soldi vincolati fino alla pensione, salvo anticipazioni, e all'uscita i contributi dedotti sono tassati dal 15% al 9%
  • TFR: alla pensione tassato dal 15% al 9% nel fondo, invece della tassazione separata in azienda (ritenuta di almeno il 23%), e che cosa perdi se lo sposti
  • Interessi dei titoli di Stato tassati al 12,5% invece del 26%, e come confrontare i rendimenti netti
  • Quanto paghi davvero su fondi e polizze, quanto del tuo portafoglio dipende da pochi titoli e una diagnosi in una pagina con i tuoi numeri e le tue domande aperte

Esempi ipotetici. Il trattamento fiscale dipende dalla tua situazione e può cambiare. Investire comporta rischi, anche di perdita del capitale.

Quanta IRPEF ti restituisce lo Stato se versi nel fondo pensione?

Risparmio IRPEF stimato nell'anno del versamento 990 € Esborso netto quest'anno (prima delle tasse all'uscita): circa 2.010 € su 3.000 €

Stima con le aliquote IRPEF 2026 (23%, 33%, 43%) e il tetto di deducibilità di 5.300 €, che comprende anche il contributo del datore di lavoro (TFR escluso). Addizionali regionali e comunali escluse. Se le detrazioni azzerano già la tua IRPEF o sei in regime forfettario, il risparmio può essere più basso o nullo. È un beneficio fiscale, non un rendimento: i contributi dedotti sono tassati al momento della prestazione (dal 15% al 9%), le somme restano vincolate fino alla pensione salvo anticipazioni e il rendimento del fondo non è garantito.

Ricevi la guida gratis

PDF gratuito. Lo scarichi subito.

Inizia da qui

30 minuti per sapere a che punto sei.

Gratuita, senza impegno, con un consulente che non ha niente da venderti.

Richiedi la consulenza conoscitiva

Gratuita · videochiamata o telefono · nessun impegno